Hiệu quả hoạt động của các ngân hàng là điều đặc biệt được quan tâm trong bối cảnh kinh tế và thị trường như hiện tại. Trải qua hai năm biến động lớn với đại dịch, các ngân hàng vẫn đang cố gắng tìm cách để tạo ra được nhiều giá trị hơn. Trong khi đó, nhà đầu tư lại các có tâm lý y ngại, xu hướng gửi tiền vào ngân hàng để lấy lãi không còn như trước.
Để đánh giá được hiệu quả hoạt động của ngân hàng, chỉ tiêu CIR đặc biệt quan trọng. Vậy CIR là gì? Cách tính như thế nào và làm thế nào để cải thiện được CIR?
1. CIR là gì?
CIR (Cost to Income Ratio) là tỷ lệ chi phí trên thu nhập, một trong những chỉ số quan trọng nhất để đánh giá hiệu quả hoạt động của ngân hàng. CIR cho biết ngân hàng phải bỏ ra bao nhiêu đồng chi phí hoạt động để tạo ra một đồng thu nhập. CIR 35% nghĩa là cứ 100 đồng thu nhập hoạt động thì tốn 35 đồng chi phí vận hành.
Ban lãnh đạo ngân hàng luôn tìm cách giữ CIR ở mức thấp, hoặc ít nhất tạo ra nhiều thu nhập nhất từ mỗi đồng chi phí. Chỉ số này không chỉ dùng cho ngân hàng mà còn có thể áp dụng cho công ty tài chính và nhiều loại hình doanh nghiệp dịch vụ khác.
2. Cách tính CIR – Ngân hàng
Khi đánh giá hiệu quả hoạt động của ngân hàng, nhà đầu tư và nhà phân tích hầu như luôn xem CIR. Công thức tính:
Tỷ lệ CIR = Chi phí hoạt động : Tổng thu nhập hoạt động x 100%
Trong đó:
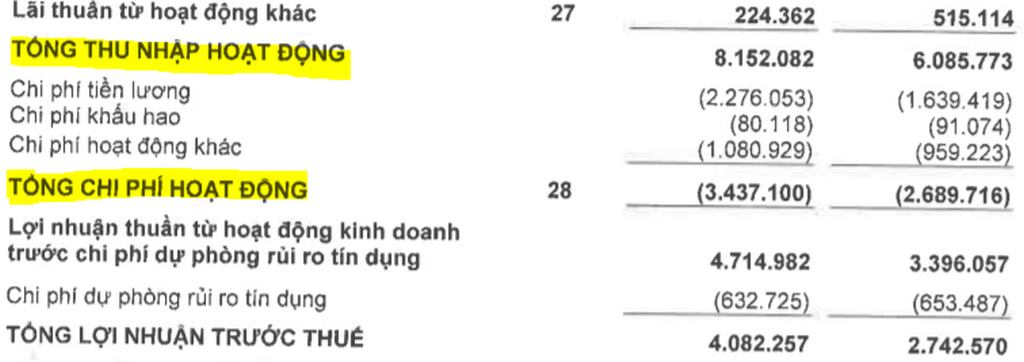
- Chi phí hoạt động: toàn bộ chi phí vận hành như lương nhân viên, thuê trụ sở, khấu hao, công nghệ, marketing, không bao gồm chi phí dự phòng rủi ro tín dụng.
- Tổng thu nhập hoạt động: thu nhập lãi thuần cộng các khoản thu nhập ngoài lãi như phí dịch vụ, kinh doanh ngoại hối, chứng khoán, thu nhập khác.
Ví dụ giả định, ngân hàng A có tổng thu nhập hoạt động 25.000 tỷ đồng, chi phí hoạt động 8.750 tỷ đồng. CIR = 8.750 / 25.000 = 35%. Nếu năm sau thu nhập tăng lên 30.000 tỷ đồng trong khi chi phí chỉ tăng lên 9.600 tỷ đồng, CIR giảm còn 32%, cho thấy ngân hàng vận hành hiệu quả hơn.
3. Ý nghĩa của CIR
Là chỉ số phản ánh trực tiếp hiệu quả kinh doanh, CIR có nhiều ý nghĩa với cả ngân hàng lẫn nhà đầu tư.
3.1 Làm mục tiêu trong chiến lược phát triển
Ban lãnh đạo thường đặt mục tiêu CIR trong kế hoạch kinh doanh nhiều năm, rồi phân bổ ngân sách, chỉ tiêu cho từng khối, từng chi nhánh để đạt mục tiêu đó.
Việc theo dõi CIR định kỳ giúp phát hiện bộ phận nào đang tốn nhiều chi phí mà không tạo ra thu nhập tương xứng.
3.2 CIR làm thước đo để đánh giá hiệu quả của doanh nghiệp
CIR là thước đo tổng quát cho câu hỏi: với chừng ấy chi phí, ngân hàng tạo ra được bao nhiêu thu nhập. Về cơ bản, CIR càng thấp càng tốt.
Tuy vậy, CIR thấp không nhất thiết là do cắt giảm chi phí. Nhiều ngân hàng giữ hoặc thậm chí tăng chi phí đầu tư vào công nghệ, nhân sự chất lượng cao, nhưng thu nhập tăng nhanh hơn, nên CIR vẫn giảm.
Ngộ nhận phổ biến là coi CIR chỉ phản ánh mức tiết kiệm chi phí. Thực tế, cắt giảm chi phí quá mức có thể làm giảm chất lượng dịch vụ, mất khách hàng, và về lâu dài làm thu nhập giảm theo.
Xu hướng hiện nay là chấp nhận chi phí đầu tư ban đầu cho chuyển đổi số, ngân hàng số, tự động hóa quy trình, để giảm chi phí trên mỗi giao dịch và tăng thu nhập trong dài hạn.
3.3 CIR làm căn cứ để đầu tư
Với nhà đầu tư cổ phiếu ngân hàng, CIR là chỉ số không thể bỏ qua khi phân tích báo cáo tài chính, bên cạnh biên lãi thuần (NIM), ROE, ROA và tỷ lệ nợ xấu.
CIR thấp và ổn định cho thấy ngân hàng có lợi thế về quy mô, công nghệ hoặc mô hình kinh doanh, từ đó tạo ra lợi nhuận tốt hơn từ cùng một mức thu nhập. Tuy nhiên, nên so sánh CIR qua nhiều năm và giữa các ngân hàng cùng mô hình, vì ngân hàng bán lẻ nhiều chi nhánh thường có CIR cao hơn ngân hàng tập trung khách hàng doanh nghiệp.
3.4 CIR là chỉ số tham khảo để nắm bắt được xu hướng của thị trường
Phân tích cơ cấu chi phí và thu nhập đằng sau CIR giúp ngân hàng hiểu xu hướng thị trường và hành vi khách hàng, ví dụ khách hàng chuyển dần từ giao dịch tại quầy sang ứng dụng.
Chi phí hoạt động gồm nhiều khoản như nhân sự, thuê mặt bằng, marketing, công nghệ. Theo dõi khoản nào tăng, khoản nào giảm và thu nhập tương ứng thay đổi ra sao giúp ngân hàng điều chỉnh chiến lược kịp thời.
3.5 CIR là thước đo để so sánh các ngân hàng
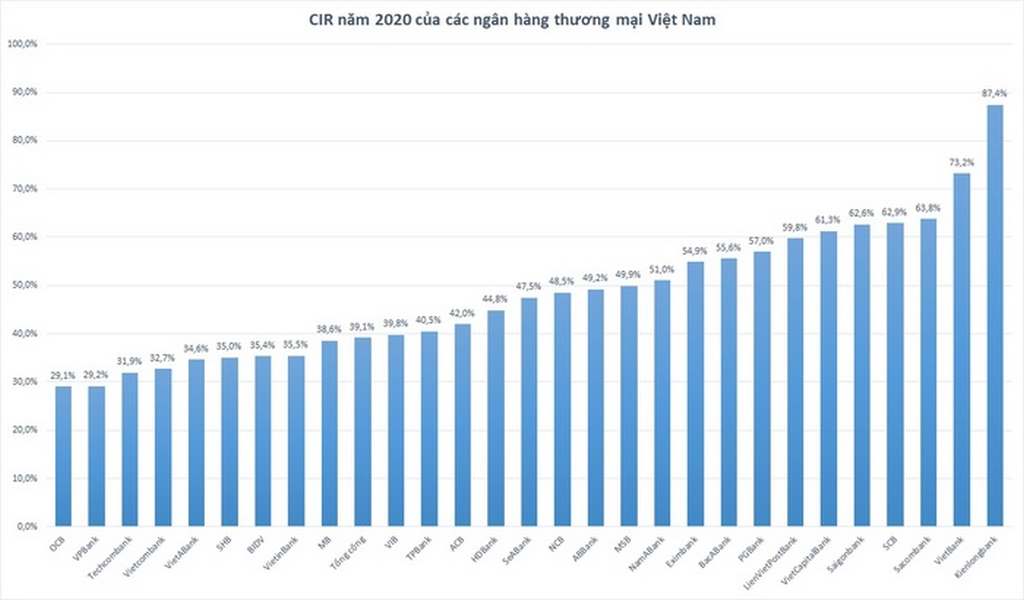
CIR là công cụ tốt để so sánh hiệu quả giữa các ngân hàng. Ở Việt Nam, nhiều ngân hàng lớn có CIR quanh mức 30% đến 40%, một số ngân hàng tối ưu tốt có thể thấp hơn.
Những năm gần đây, các ngân hàng cải thiện CIR chủ yếu nhờ đẩy mạnh ngân hàng số: mở tài khoản trực tuyến, giao dịch qua ứng dụng, giảm số điểm giao dịch vật lý, giúp phục vụ nhiều khách hàng hơn với chi phí thấp hơn.
Để làm được điều này, ngân hàng không chỉ tiết kiệm chi phí như trước, mà đầu tư mạnh vào công nghệ, dữ liệu, sản phẩm mới để tăng thu nhập ngoài lãi.
3.6 Phản ánh được tình hình kinh tế của Việt Nam
Nhìn chung CIR của cả hệ thống ngân hàng, ta có thêm góc nhìn về sức khỏe của nền kinh tế và ngành tài chính.
Ngân hàng Nhà nước theo dõi các chỉ số hiệu quả, an toàn của từng ngân hàng để nắm tình hình, phát hiện ngân hàng yếu kém và điều hành chính sách phù hợp. Khi kinh tế khó khăn, thu nhập ngân hàng giảm, CIR có xu hướng tăng, và ngược lại.
4. Cải thiện chỉ số CIR
Cải thiện CIR là mục tiêu của mọi ngân hàng. Cách thứ nhất là tăng thu nhập nhanh hơn chi phí: mở rộng tín dụng có chất lượng, phát triển dịch vụ thẻ, thanh toán, bảo hiểm, ngoại hối để tăng thu nhập ngoài lãi.
Cách thứ hai là tận dụng nguồn lực con người và công nghệ: tự động hóa quy trình, số hóa giao dịch, tinh gọn bộ máy, chuyển khách hàng sang kênh số có chi phí thấp. Mình thấy khi đọc báo cáo ngân hàng, bạn nên xem CIR giảm nhờ thu nhập tăng hay chỉ nhờ cắt chi phí, vì cách đầu bền vững hơn nhiều.
Xem thêm: Thu nhập ròng của ngân hàng và những thông tin cơ bản
Xem thêm: Các ngân hàng tốt nhất Việt Nam dịch vụ tốt, uy tín cao
Tổng kết
Tỷ lệ CIR của ngân hàng là một chỉ số luôn quan trọng không chỉ trong hoạt động của ngân hàng. Đối với bất kỳ một doanh nghiệp nào, điều họ mong muốn luôn là tối ưu hóa chi phí quảng cáo để gia tăng thu nhập. Chỉ có cách này mới làm cho doanh nghiệp tồn tại và phát triển.
Tổng hợp: toptradingforex.com